Quevedo & Ponce - Noticias Legales
¿Su compañía superó la causal de disolución? Puede solicitar su exclusión de la resolución masiva y seguir operando legalmente.
- Junio 17, 2025
- Quevedo & Ponce
En Ecuador, la disolución de una compañía puede originarse por diversas causas establecidas en la Ley de Compañías:
- Disolución de pleno derecho;
- Por voluntad de los socios o accionistas;
- Por decisión de la Superintendencia de Compañías, Valores y Seguros; y
- Por sentencia ejecutoriada.
Entre las distintas formas de disolución, resultan especialmente relevantes por sus efectos jurídicos la disolución de pleno derecho y la disolución dispuesta por la Superintendencia de Compañías, ya que determinan si la sociedad podrá solicitar su exclusión de la resolución correspondiente o si deberá acogerse obligatoriamente al trámite de reactivación.
La disolución de pleno derecho se produce automáticamente al configurarse ciertas causales legales, como el vencimiento del plazo de duración (sin prórroga inscrita), el auto de quiebra ejecutoriado, el incumplimiento del capital mínimo, etc. En estos casos, incluso si la causal ha sido superada, la compañía debe necesariamente iniciar el procedimiento de reactivación para recuperar su estado jurídico.
En cambio, cuando la disolución ha sido ordenada por resolución de la Superintendencia de Compañías, Valores y Seguros, es posible solicitar su exclusión de dicha resolución si se cumplen dos condiciones:
- Que la compañía haya superado la causal de disolución, y
- Que la resolución no se encuentre inscrita en el Registro Mercantil.
En estos casos, la Superintendencia, a través de la unidad administrativa correspondiente, solicitará electrónicamente al Registrador Mercantil del domicilio principal de la compañía que confirme la inexistencia de dicha inscripción. Para las sociedades por acciones simplificadas (SAS), esta verificación se realizará directamente en la base de datos institucional.
Cumplidos estos requisitos y sin observaciones, se emitirá la resolución de exclusión, permitiendo a la compañía conservar su vigencia jurídica sin necesidad de pasar por el trámite de reactivación.
En Quevedo & Ponce, ofrecemos acompañamiento legal integral en procesos de reactivación de compañías y exclusión de resoluciones de disolución, asegurando una estrategia precisa y eficaz para restituir el estado jurídico de su empresa. Contáctenos para recibir asesoría especializada y oportuna.
Más Artículos
Ordenanza Metropolitana No. 086-2024: claves y desafíos para los contribuyentes
El 26 de diciembre de 2024, se expidió la Ordenanza Metropolitana No. 086-2024, que modifica el impuesto de patente y del 1.5 sobre activos totales. La norma diferencia obligaciones según los contribuyentes lleven o no contabilidad, e introduce beneficios y exenciones para ciertos casos. Conocer los cambios y plazos es clave para cumplir correctamente y optimizar la carga fiscal. En este artículo te explicamos lo esencial que todo contribuyente debe saber.
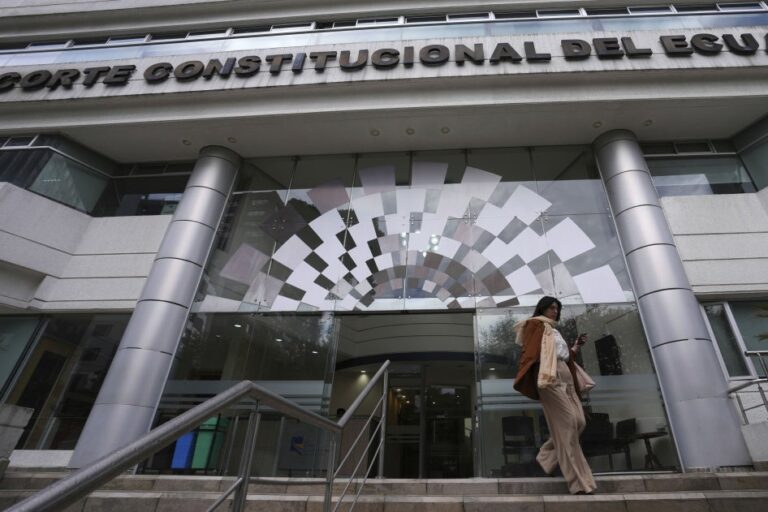
The Constitutional Court provisionally suspended articles from three recently approved laws
On August 4, the Constitutional Court announced the decisions adopted by the Admissions Chamber. Among them was the provisional suspension of a transitory provision of the Organic Law on Public Integrity, several articles and the regulations of the Organic Law on Intelligence, and certain articles of the Organic Law on National Solidarity.
La Corte Constitucional suspendió provisionalmente artículos de tres leyes aprobadas recientemente
El 4 de agosto, la Corte Constitucional informó sobre las decisiones adoptadas en la Sala de Admisiones. Entre ellas, se dispuso la suspensión provisional de una disposición transitoria de la Ley Orgánica de Integridad Pública, de varios artículos y el reglamento de la Ley Orgánica de Inteligencia, y de algunos artículos de la Ley Orgánica de Solidaridad Nacional.
New Rules for the Annulment of Electronic Tax Documents in Ecuador: Tax Implications for Taxpayers
Discover the key changes introduced by Resolution NAC-DGERCGC25-00000014 issued by the Ecuadorian Internal Revenue Service (SRI), effective as of August 1, 2025, which regulate the annulment of electronic tax documents in Ecuador. This analysis addresses the tax implications and legal challenges for companies operating under electronic invoicing schemes.
Nuevas reglas para la anulación de comprobantes electrónicos en Ecuador: implicaciones tributarias para los contribuyentes
Descubra los principales cambios introducidos por la Resolución NAC-DGERCGC25-00000014 emitida por el Servicio de Impuestos Internos del Ecuador (SRI), vigente a partir del 1 de agosto de 2025, que regulan la anulación de documentos tributarios electrónicos en el Ecuador. Este análisis aborda las implicaciones fiscales y los desafíos legales para las empresas que operan bajo esquemas de facturación electrónica.