Quevedo & Ponce

Quevedo & Ponce - Noticias

Vulneración a la garantía de motivación

Pautas para examinar la vulneración a la garantía de motivación: sentencia de la Corte Constitucional No. 1158-17-EP/21

La garantía de la motivación es un derecho consagrado en la constitución en el artículo 76.7.l en la cual se exige que los actos administrativos, y judiciales tengan una estructura formada por: los hechos del caso, la norma aplicable a ese caso y finalmente la conclusión.  La motivación es un silogismo jurídico en la cual la premisa mayor son los hechos, la premisa menor es el derecho o la norma y la conclusión es la aplicación de derecho a los hechos.

El Pleno de la Corte Constitucional, alejándose de la jurisprudencia que aplica el “test de motivación”, determinó nuevas pautas para examinar los cargos de vulneración del derecho al debido proceso en su garantía de motivación.

En la referida sentencia, el máximo órgano de justicia constitucional determinó que el “test de motivación”, usado comúnmente hasta el año 2019, presentaba varios inconvenientes que, por distintos motivos, distorsionaban el alcance de la garantía de motivación y, en su lugar, determinaron las siguientes pautas jurisprudenciales ceñidas a su configuración constitucional:

  • Para determinar si un cargo de vulneración de la garantía de motivación es procedente debe enfocarse en la argumentación jurídica, en torno al problema jurídico planteado y la decisión adoptada en razón de dicha argumentación y determinar si es suficiente, es decir si tiene una estructura mínimamente completa (Art. 76.7.2 CRE), tomando en cuenta su contexto explícito e implícito.
  • Enunciación suficiente de normas o principios jurídicos.
  • Los hechos del caso (acervo probatorio).
  • Pertinencia de la aplicación de las normas a los hechos.
  • Observar el estándar de suficiencia de acuerdo con el nivel de rigurosidad requerida al juez dentro de cada caso específico y verificar si en el mismo la garantía de motivación ha sido satisfecha.
  • Tipos de deficiencia motivacional: En razón de los puntos anteriormente expuestos, la Corte determinó los tipos de deficiencia motivacional:
  • Inexistencia: La decisión carece totalmente de fundamentación normativa y fáctica.
  • Insuficiencia: La decisión cuenta con fundamentación normativa y fáctica, pero no cumple con el estándar de suficiencia.
  • Apariencia: La argumentación luce suficiente, pero, en realidad, su fundamentación jurídica o fáctica inexiste o se encuentra afectada por un vicio motivacional: incoherencia; inatinencia; incongruencia e incomprensibilidad.
  • Incoherencia: contradicción entre premisas, entre premisas y conclusión o entre conclusión y decisión.
    • Incoherencia lógica: vulnera la garantía de motivación solo si no quedan otros argumentos que sean suficientes.
    • Incoherencia decisional: siempre vulnera tal garantía.
  • Inatinencia: las razones inatinentes no fundamentan una decisión, pues no guardan relación semántica general con la controversia. Solo vulnera a la motivación si no existe otra argumentación que sea suficiente.
  • Incongruencia: la fundamentación fáctica o jurídica no contesta argumentos relevantes y esenciales de las partes (para la decisión) o no se contesta ninguna cuestión de derecho necesaria de abordar en la resolución. Este vicio siempre vulnera la garantía de motivación.
  • Incomprensibilidad: La fundamentación normativa o fáctica no es razonablemente inteligible y vulnera la garantía de motivación solo si no queda otro argumento que configure una argumentación suficiente.

La Corte determinó que no es indispensable que al acusar la vulneración de la garantía de motivación se identifique uno de los tipos de deficiencia motivacional o vicio motivacional, pues es suficiente que se formule con aceptable claridad y precisión las razones por las que se habría vulnerado tal garantía y en qué consiste el supuesto defecto de motivación.

  • Finalmente, el Pleno de la Corte Constitucional determinó que las pautas anteriormente expuestas son generales y comunes a todo contesto, sin embargo, en casos específicos, esta puede introducir variaciones particulares, como en las garantías jurisdiccionales en las que se eleva el estándar de suficiencia al tutelarse derechos fundamentales.

Advertencia:

Nuestro contenido es netamente  informativo y de perspectiva. Para una opinión legal o asesoría sobre un caso en particular, comunicarse directamente con nuestro grupo de expertos.

Más Artículos

Ordenanza Metropolitana No. 086-2024: claves y desafíos para los contribuyentes

Ordenanza Metropolitana No. 086-2024: claves y desafíos para los contribuyentes

El 26 de diciembre de 2024, se expidió la Ordenanza Metropolitana No. 086-2024, que modifica el impuesto de patente y del 1.5 sobre activos totales. La norma diferencia obligaciones según los contribuyentes lleven o no contabilidad, e introduce beneficios y exenciones para ciertos casos. Conocer los cambios y plazos es clave para cumplir correctamente y optimizar la carga fiscal. En este artículo te explicamos lo esencial que todo contribuyente debe saber.
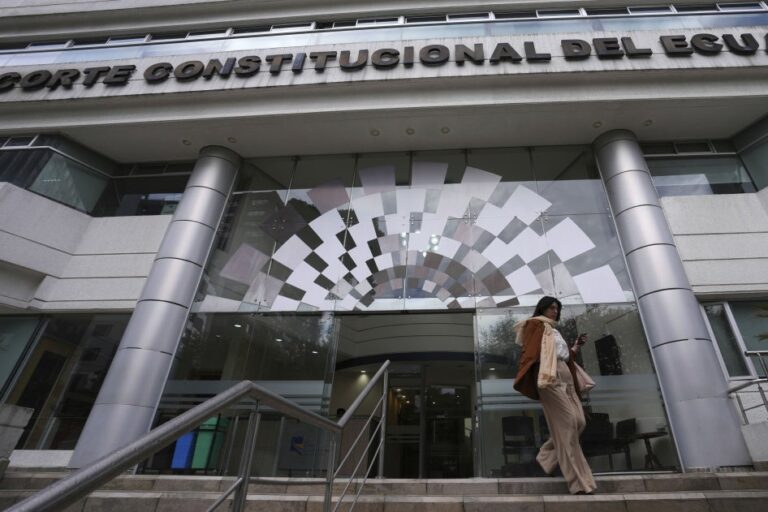
The Constitutional Court provisionally suspended articles from three recently approved laws

The Constitutional Court provisionally suspended articles from three recently approved laws

On August 4, the Constitutional Court announced the decisions adopted by the Admissions Chamber. Among them was the provisional suspension of a transitory provision of the Organic Law on Public Integrity, several articles and the regulations of the Organic Law on Intelligence, and certain articles of the Organic Law on National Solidarity.

La Corte Constitucional suspendió provisionalmente artículos de tres leyes aprobadas recientemente

La Corte Constitucional suspendió provisionalmente artículos de tres leyes aprobadas recientemente

El 4 de agosto, la Corte Constitucional informó sobre las decisiones adoptadas en la Sala de Admisiones. Entre ellas, se dispuso la suspensión provisional de una disposición transitoria de la Ley Orgánica de Integridad Pública, de varios artículos y el reglamento de la Ley Orgánica de Inteligencia, y de algunos artículos de la Ley Orgánica de Solidaridad Nacional.
New Rules for the Annulment of Electronic Tax Documents in Ecuador: Tax Implications for Taxpayers

New Rules for the Annulment of Electronic Tax Documents in Ecuador: Tax Implications for Taxpayers

Discover the key changes introduced by Resolution NAC-DGERCGC25-00000014 issued by the Ecuadorian Internal Revenue Service (SRI), effective as of August 1, 2025, which regulate the annulment of electronic tax documents in Ecuador. This analysis addresses the tax implications and legal challenges for companies operating under electronic invoicing schemes.

Nuevas reglas para la anulación de comprobantes electrónicos en Ecuador: implicaciones tributarias para los contribuyentes

Nuevas reglas para la anulación de comprobantes electrónicos en Ecuador: implicaciones tributarias para los contribuyentes

Descubra los principales cambios introducidos por la Resolución NAC-DGERCGC25-00000014 emitida por el Servicio de Impuestos Internos del Ecuador (SRI), vigente a partir del 1 de agosto de 2025, que regulan la anulación de documentos tributarios electrónicos en el Ecuador. Este análisis aborda las implicaciones fiscales y los desafíos legales para las empresas que operan bajo esquemas de facturación electrónica.
1 … 14 15 16 17 18 … 45