Quevedo & Ponce - Noticias

Control sanitario de productos terminados de uso y consumo humano que contengan cannabis no psicoactivo o cáñamo y sus derivados.

Mediante resolución No. 002-2021-MAFG, expedida por la dirección ejecutiva de la de la ARCSA, con fecha del 25 de febrero de 2021, se expidió la nueva normativa sanitaria referente al control de productos que contengan cannabis no psicoactivo o cáñamo y sus derivados.

En vista de que la Dirección Técnica de Normativa Sanitaria justificó la necesidad de una regulación clara acerca de productos de uso y consumo humano con cáñamo y cannabis no psicoactivo, la Agencia Nacional de Regulación, Control y Vigilancia Sanitaria resolvió la creación de una nueva normativa técnica. El objeto de dicha normativa recae en la regularización efectiva de productos terminados que contengan en su formulación cannabis no psicoactivo o cáñamo para uso y consumo humano, o derivados que se utilicen como materia prima para la elaboración de productos. La Resolución es aplicable a todas las personas naturales y jurídicas que comercialicen, elaboren, importen, exporten o realicen actividades comerciales con estos productos.

Como primer punto esta normativa determina que todos los productos terminados que contengan, en su formulación, cannabis cáñamo o sus derivados para ser comercializados o distribuidos como un producto de uso o consumo humano, deben contar con el respectivo registro sanitario, notificación sanitaria o notificación sanitaria obligatoria, otorgado por la ARCSA.

En este sentido, quienes apliquen para este registro deben realizar un análisis especial que demuestre la concentración de THC contenida en el producto terminado. Asimismo las condiciones terapéuticas de los productos terminados deben tener sustento científico que demuestre la seguridad y eficacia del mismo, conforme la normativa vigente para la obtención del registro sanitario.

En el caso de medicamentos en general, productos naturales procesados de uso medicinal y medicamentos homeopáticos que contengan en su formulación los productos anteriores, según corresponda, en un porcentaje inferior al 1% de THC, se determinó la necesidad de que los mismos deban ser realizados únicamente en laboratorios farmacéuticos que cuenten con el permiso de funcionamiento vigente otorgado por la ARCSA, de acuerdo a la normativa que se emita para el efecto, y comercializados únicamente en establecimientos farmacéuticos autorizados para tal efecto por la misma institución pública.

En el caso de productos terminados importados, estos deberán obtener su registro sanitario, para lo cual tendrán que cumplir con los requisitos exigidos por la ARCSA.

La resolución en análisis determina que los derivados específicos utilizados para la fabricación de lotes piloto de medicamentos en general que aún no hayan obtenido el respectivo registro sanitario nacional, deberán ingresar a la ARCSA, por medio de Quipux, una solicitud por cada importación de la materia prima.

Es imperativo recalcar que la normativa establece que, a diferencia de los anteriores productos, los dispositivos médicos de uso humano que contengan estos materiales ejerzan como función principal una acción farmacológica, se regularán como Medicamentos y deben cumplir con los requisitos descritos.

Por otro lado, los alimentos procesados y suplementos alimenticios podrán utilizar como ingrediente alimenticio todas las partes del Cannabis No Psicoactivo o Cáñamo, o los Derivados de Cannabis No Psicoactivo o Cáñamo; no obstante, todos estos alimentos deberán contener un porcentaje inferior al 0,3% de THC en el producto terminado.

Los solicitantes de la notificación sanitaria de los Alimentos Procesados y Suplementos Alimenticios deben presentar a la ARCSA, para la obtención de la notificación sanitaria, el certificado de análisis que demuestre la concentración de un porcentaje inferior al 0,3% de THC. Adicionalmente, deberán presentar los respectivos análisis de metales pesados y contenido de pesticidas.

 La normativa establece que para que los ingredientes se puedan utilizar en productos cosméticos, estos deberán constar en herramientas internacionales como la Food & Drug Administration de los Estados Unidos de Norte América (FDA) o los listados de ingredientes cosméticos de The Personal Care Products Council.

Finalmente los titulares que vayan a exportar productos farmacéuticos, dispositivos médicos, alimentos procesados, suplementos alimenticios, productos cosméticos, productos higiénicos de uso industrial, etc., que contengan en su formulación cannabis no psicoactivo o cáñamo o derivados en una concentración de THC considerada no sujeta a fiscalización en el Ecuador, a países en los cuales el cannabis no psicoactivo o cáñamo o los derivados son sustancias sujetas a fiscalización, deberán solicitar a la ARCSA la autorización de exportación de productos con la finalidad de comunicarla al país de destino.


Advertencia:

Nuestro contenido es netamente  informativo y de perspectiva. Para una opinión legal o asesoría sobre un caso en particular, comunicarse directamente con nuestro grupo de expertos.

Más Artículos

Piratería digital en Ecuador: Un desafío legal en la era tecnológica

Piratería digital en Ecuador: Un desafío legal en la era tecnológica

La piratería digital representa uno de los mayores desafíos para la protección de la propiedad intelectual en Ecuador. El uso de plataformas ilegales para distribuir contenidos sin autorización vulnera los derechos de autores y creadores, y exponiendo a los usuarios a riesgos legales y tecnológicos. A pesar del marco normativo vigente, es necesario promover una cultura digital respetuosa de los derechos de autor.
Ordenanza Metropolitana No. 086-2024: claves y desafíos para los contribuyentes

Ordenanza Metropolitana No. 086-2024: claves y desafíos para los contribuyentes

El 26 de diciembre de 2024, se expidió la Ordenanza Metropolitana No. 086-2024, que modifica el impuesto de patente y del 1.5 sobre activos totales. La norma diferencia obligaciones según los contribuyentes lleven o no contabilidad, e introduce beneficios y exenciones para ciertos casos. Conocer los cambios y plazos es clave para cumplir correctamente y optimizar la carga fiscal. En este artículo te explicamos lo esencial que todo contribuyente debe saber.
La Corte Constitucional suspendió provisionalmente artículos de tres leyes aprobadas recientemente

La Corte Constitucional suspendió provisionalmente artículos de tres leyes aprobadas recientemente

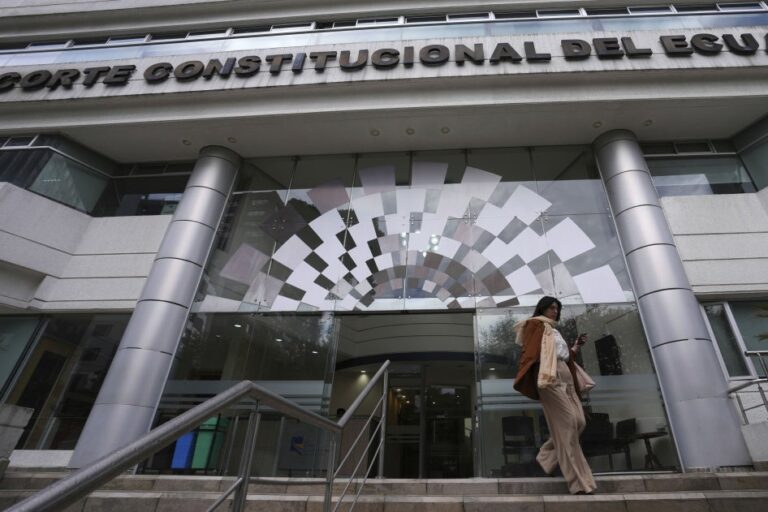
El 4 de agosto, la Corte Constitucional informó sobre las decisiones adoptadas en la Sala de Admisiones. Entre ellas, se dispuso la suspensión provisional de una disposición transitoria de la Ley Orgánica de Integridad Pública, de varios artículos y el reglamento de la Ley Orgánica de Inteligencia, y de algunos artículos de la Ley Orgánica de Solidaridad Nacional.
Nuevas reglas para la anulación de comprobantes electrónicos en Ecuador: implicaciones tributarias para los contribuyentes

Nuevas reglas para la anulación de comprobantes electrónicos en Ecuador: implicaciones tributarias para los contribuyentes

Descubra los principales cambios introducidos por la Resolución NAC-DGERCGC25-00000014 emitida por el Servicio de Impuestos Internos del Ecuador (SRI), vigente a partir del 1 de agosto de 2025, que regulan la anulación de documentos tributarios electrónicos en el Ecuador. Este análisis aborda las implicaciones fiscales y los desafíos legales para las empresas que operan bajo esquemas de facturación electrónica.

Propiedad Intelectual, armonización internacional y el papel de las Aduanas: El caso Philco como advertencia para las empresas exportadoras.

Propiedad Intelectual, armonización internacional y el papel de las Aduanas: El caso Philco como advertencia para las empresas exportadoras.

El uso de marcas en operaciones de manufactura transfronteriza plantea importantes riesgos legales, como lo demuestra el caso Philco en Brasil. Este artículo analiza cómo la utilización no autorizada de una marca durante la fabricación, incluso cuando los productos se destinan al extranjero, puede activar medidas judiciales y aduaneras. Una mirada al impacto del principio territorial y la necesidad de una estrategia legal internacional
1 6 7 8 9 10 28