Quevedo & Ponce - Noticias

Suspensión de Términos y Plazos en Procedimientos Administrativos Tributarios

La Resolución NRO. NAC-DGERCGC24-00000001 emitida por el Director General del Servicio de Rentas Internas de Ecuador, el economista Damián Alberto Larco Guamán, el 10 de enero de 2024, establece la suspensión de plazos y términos en todos los procedimientos administrativos tributarios desde el 10 hasta el 12 de enero de 2024. Es importante tener en cuenta que esta suspensión no afecta la remisión prevista en la Ley Orgánica de Eficiencia Económica y Generación de Empleo.

La medida se toma a la luz de los recientes eventos suscitados en Ecuador, específicamente el reconocimiento del conflicto armado mediante el decreto ejecutivo Nro. 111. La suspensión de plazos y términos en los procedimientos administrativos tributarios tiene como objetivo adaptarse a la situación actual y permitir a los contribuyentes y demás involucrados disponer de un período excepcional durante el cual no se contarán los días hábiles.

Es crucial que las personas y entidades sujetas a procedimientos administrativos tributarios en Ecuador tomen nota de esta resolución y ajusten sus actividades y plazos de acuerdo con la suspensión establecida. La aplicación de la resolución inicia el 10 de enero de 2024, y se espera que los efectos legales sean respetados durante el período de suspensión mencionado.


Advertencia:

Nuestro contenido es netamente informativo y de perspectiva. Para una opinión legal o asesoría sobre un caso en particular, comunicarse directamente con nuestro grupo de expertos.

Más Artículos

¿Las promesas de celebrar un contrato son obligatorias para las partes?

¿Las promesas de celebrar un contrato son obligatorias para las partes?

Antes de firmar un contrato definitivo, es común recurrir a acuerdos de intenciones o promesas de contratar como parte de las negociaciones. Estas figuras permiten proteger los intereses de las partes si se realizan en conformidad con la ley.
Uso de avatares digitales: ¿una medida adecuada frente al crimen organizado?

Uso de avatares digitales: ¿una medida adecuada frente al crimen organizado?

Mediante la Resolución No. 164-2026, el Pleno del Consejo de la Judicatura aprobó el Protocolo Técnico-Operativo para el Uso de Avatares Digitales como Medida de Seguridad en Audiencias Telemáticas, incorporando una nueva herramienta tecnológica destinada a reducir determinados riesgos a los que se encuentran expuestos jueces y otros funcionarios judiciales.

Obtenciones Vegetales en Ecuador: protección de la innovación en el sector agrícola

Obtenciones Vegetales en Ecuador: protección de la innovación en el sector agrícola

El desarrollo de nuevas variedades vegetales representa una importante fuente de innovación para el sector agrícola.

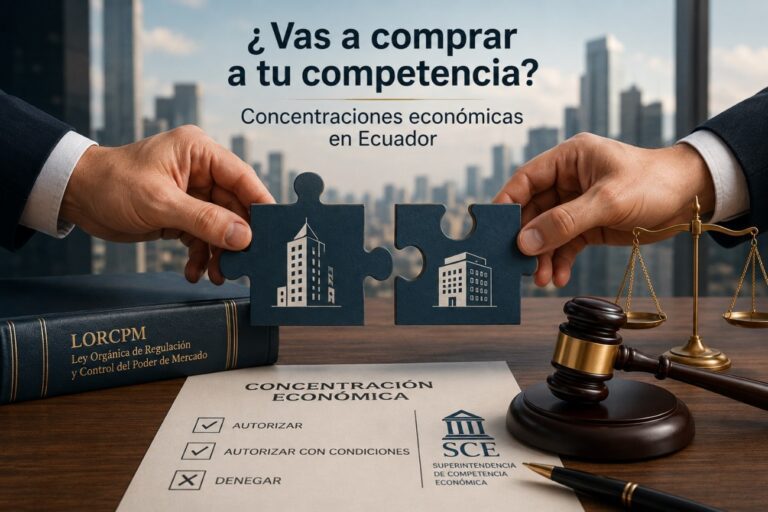
Concentraciones económicas en Ecuador

Concentraciones económicas en Ecuador

Las fusiones, adquisiciones y operaciones que implican un cambio de control pueden estar sujetas al régimen de control de concentraciones económicas en Ecuador. La normativa establece umbrales específicos para determinar cuándo una operación debe ser notificada previamente a la Superintendencia de Competencia Económica y permite a la autoridad autorizarla, condicionarla o denegarla según sus efectos sobre la competencia.

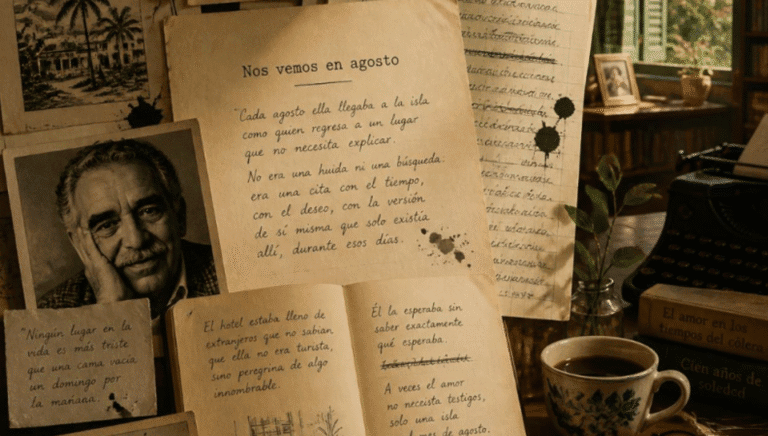
El derecho al inédito y la publicación póstuma de la obra “En agosto nos vemos» de Gabriel García Márquez

El derecho al inédito y la publicación póstuma de la obra “En agosto nos vemos» de Gabriel García Márquez

Todos celebramos poder leer una obra más de García Márquez, pero ¿dónde queda el respeto a sus derechos de autor? La publicación póstuma de «En agosto nos vemos» ha reavivado el debate sobre el derecho al inédito, un derecho moral irrenunciable que faculta al creador a decidir si su obra se divulga o permanece en reserva. Pese a que el Nobel colombiano manifestó en vida su intención de no publicarla, sus herederos autorizaron su publicación, planteando un dilema ético y jurídico sobre los límites de los derechohabientes como custodios de la voluntad originaria del autor..

1 2 3 28